营业执照经营范围与加工费/委托加工费开票指南
在企业日常经营中,开具加工费或委托加工费发票是常见需求,但需以营业执照经营范围为基础。本文从企业经营范围适配、税率适用及凭证管理三个维度展开分析。
一、营业执照范围能否支撑开票
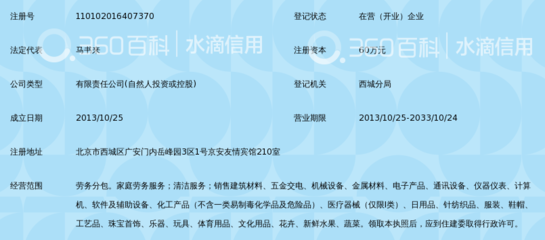
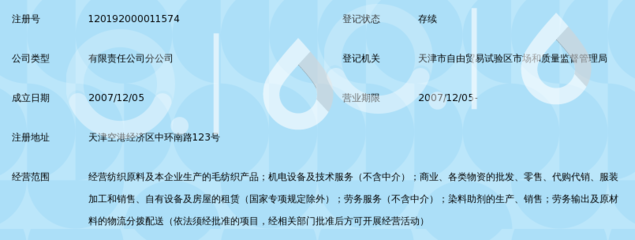
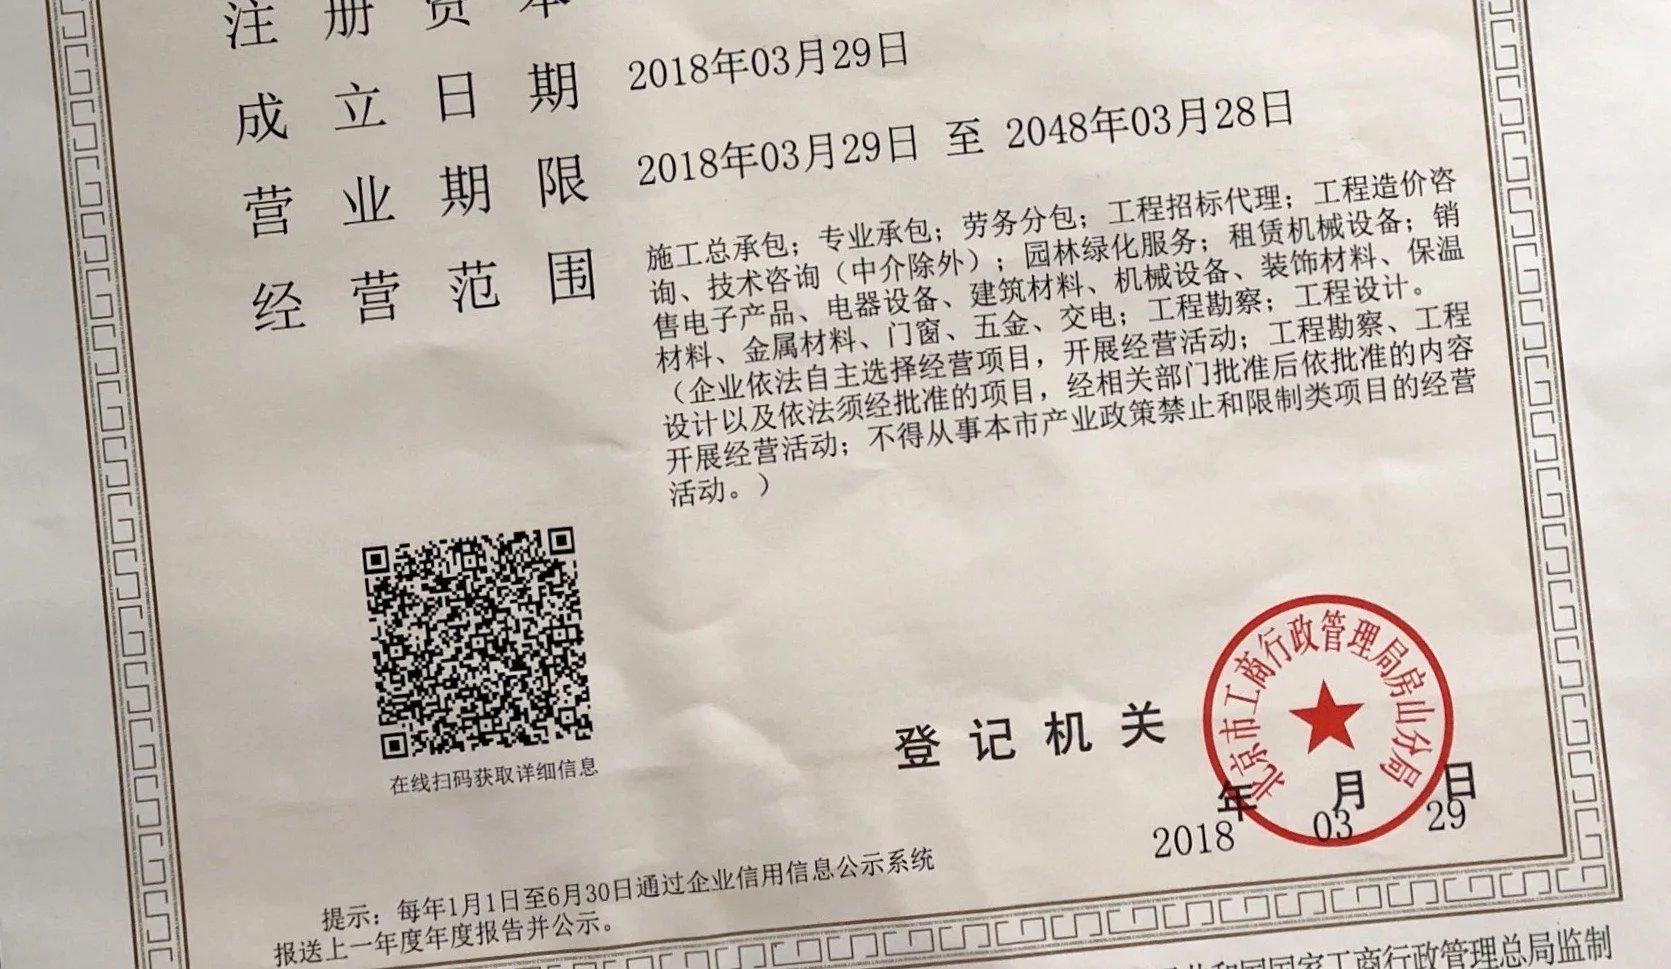
关键在于营业执照是否载明相关经营范围。若经营范围含'加工''制造''生产''委托加工'等表述(如机械加工、服装加工),则可直接开具对应加工费发票。若仅含'劳务服务'而缺加工项目,开具加工费发票存在税务风险:
- 税务方面,可能被认定为超范围经营,面临罚款或责令变更;
- 发票方面,可能因品名与范围不符被质疑真实性。
因此,建议先核对执照;如缺项,应尽快向市场监管部门申请增加'加工''制造'类经营范围,再开具发票。
二、税率适用:加工费按劳务还是货物?
加工费或委托加工费的增值税税率,取决于业务实质而非名称:
1. 按'劳务'税目,6%
仅提供人力加工服务(如客户供料、你方仅出人工和设备),属于'加工劳务'中的'其他现代服务',一般纳税人适用6%税率,小规模纳税人征收率3%(2023年减按1%执行至2027年底)。
2. 按'货物'税目,13%
若加工后产品所有权归你方或你方提供了主要原材料,则实质为'销售货物',一般纳税人适用13%,小规模纳税人同样3%(可享受1%优惠)。纯加工劳务若符合条件也可选择简易计税。
需注意:'劳务服务'概念较广,若开票品名为'劳务费'但实质是加工,可能被调整税目。建议发票品名细化,如'加工费(劳务)'或'委托加工费'并备注合同信息。
三、委托加工费的税前扣除凭证要求
无论开具6%还是13%发票,委托方均需取得合规发票才能在企业所得税前扣除。建议合同中明确加工性质、材料来源、费用构成;发票品名与合同、经营范围三者一致。小规模纳税人月销售额10万元以下免征增值税,但仍需开票以满足对方扣除需求。
贵公司应先核查营业执照;若含有加工类范围,一般纳税人劳务税率通常为6%(实质为货物销售则为13%),小规模纳税人可享受1%或免税优惠。及时变更范围、规范开票品名,方能规避税务风险,确保交易合规。】
如若转载,请注明出处:http://www.chwqg.com/product/59.html
更新时间:2026-11-21 07:05:53